こんにちは、アルファード専門ガイドのヒロです。
アルファードに乗ろうとすると、車両価格や燃費と同じくらい気になるのが自動車保険ですよね。
「アルファードの保険料はいくらくらい?」「車両保険を付けるとかなり高くなる?」「30系と40系では保険料も変わる?」と気になっている方も多いと思います。
ただ、任意保険はアルファードだから一律で年間○万円と決まるものではありません。年齢、等級、運転する人、使用目的、年間走行距離、車両保険などによって金額が大きく変わります。
私自身、白い30系後期アルファードに乗っていますが、車両保険を付けると年間の保険料がかなり高くなるため、現在は車両保険を付けていません。ただし、これは私自身の車両価値や家計、リスクを考えた結果です。すべての人に同じ選び方が合うわけではありません。
アルファードの保険料を抑えたいなら、補償をむやみに削るより、同じ補償条件で複数社の見積もりを比べることが大切です。
この記事では、アルファードの保険料の目安から、金額が変わる条件、車両保険の考え方、見積もりを比較するときのポイントまで、オーナー目線で分かりやすく解説します。
アルファードの保険料の結論
最初に結論を言うと、アルファードの任意保険料には「この金額なら普通」と言える一律の相場がありません。
年齢や等級が違うだけでも保険料は変わりますし、車両保険の有無、運転者の範囲、使用目的などが違えば、同じアルファードでも見積額にはかなり差が出ます。
年10万から20万円は試算目安
アルファードの年間維持費を考える際には、任意保険を年間10万~20万円程度として仮置きすると家計を計算しやすくなります。
ただし、この10万~20万円はアルファードオーナーの平均保険料ではありません。あくまで維持費を考えるための試算上の幅です。
例えば、20代で初めて自動車保険を契約する人と、長期間無事故で高い等級になっている40代では条件がまったく違います。
さらに、新しい40系に十分な車両保険を付ける場合と、年数が経過した30系で車両保険を付けない場合でも差が出ます。
「アルファードなら保険料は年間○万円」と書かれていても、その金額だけで判断しないでください。
年齢、等級、型式、補償内容、運転者の範囲まで確認しなければ、自分の保険料とは比較できません。
一番確実なのは実際の見積もり
保険料を知る一番確実な方法は、自分の条件を入力して見積もりを取ることです。
同じ車、同じ年齢、同じ等級でも、保険会社によって保険料や特約、補償内容が異なる場合があります。
そのため、1社だけ見て「アルファードは保険料が高い」と判断するより、補償条件をそろえて複数社を比較した方が分かりやすいですよ。
保険料を左右する主な条件
アルファードの保険料を見るときは、車種だけでなく契約者側の条件も確認する必要があります。
特に差が出やすいのが、年齢、等級、型式、運転者の範囲、使用目的、年間走行距離、車両保険です。
年齢と運転者の範囲
自動車保険では、誰が運転するのかによって条件が変わります。
例えば、主に夫婦だけが運転する家庭と、免許を取ったばかりの子どもも運転する家庭では、必要になる運転者条件が違います。
運転者を本人だけ、本人と配偶者などに限定できる契約もあります。また、保険会社によって年齢条件の区分も設けられています。
対象となる運転者を限定できれば保険料を抑えられる場合がありますが、条件から外れる人が運転すると補償されない可能性があるので注意してください。
安くすることを優先して条件を狭くしすぎるのは危険です。
「実際に誰がアルファードを運転するのか」を先に考えてから設定しましょう。
等級と過去の事故歴
任意保険では、過去の契約や事故状況などに応じてノンフリート等級が使われます。
一般的な個人契約では1~20等級があり、新規契約は原則として6等級から始まります。無事故で更新すると翌年の等級が上がっていきます。
そのため、同じアルファードに乗っていても、新規契約の人と20等級の人では保険料が同じにはなりません。
事故で保険を使用した場合は、事故内容によって翌年以降の等級や事故有係数適用期間へ影響することもあります。
現在ほかの車で自動車保険へ加入している場合は、車をアルファードへ乗り換えても等級を引き継げるケースがあります。買い替えだから新規6等級になるとは限りません。
型式別料率クラス
自家用普通乗用車の任意保険には、車の型式別料率クラスという仕組みがあります。
これは車名だけではなく、車検証に記載されている「型式」ごとの保険実績などをもとに設定されるものです。
自家用普通乗用車では、対人賠償、対物賠償、傷害、車両などの補償ごとに料率クラスが設定されます。
しかも料率クラスは毎年見直されます。
つまり、「アルファード」という車名だけで保険料を決めることはできません。同じアルファードでも、世代や型式によって条件が異なる可能性があります。
自分の車の料率クラスを確認したい場合は、車検証の型式を確認して、損害保険料率算出機構の型式別料率クラス検索を利用すると分かりやすいです。
使用目的と年間走行距離
買い物や家族旅行を中心に使う場合と、毎日の通勤で使う場合では車を走らせる頻度が違います。
保険会社によっては「日常・レジャー」「通勤・通学」「業務」などの使用目的や、予想年間走行距離を保険料計算に使います。
私のように子どもの送迎、買い物、家族旅行などでアルファードを使う家庭でも、年間に何km走るかは家庭ごとにかなり違うはずです。
だからといって、保険料を安くするために実際とは異なる使用目的や走行距離を申告するのは避けてください。
契約条件は実際の使い方に合わせることが大前提です。
補償内容と特約
対人賠償、対物賠償、人身傷害、車両保険、弁護士費用特約など、どこまで補償を付けるかによっても保険料は変わります。
ただ、保険料を下げたいからといって、必要な補償まで外してしまうのは考えものです。
特に対人・対物事故では賠償額が大きくなる可能性があります。
保険料を下げるときは「必要な補償を削る」のではなく、「重複している補償や実際には不要な条件がないか」を確認するという考え方が大切です。
車両保険で負担は変わる
アルファードの保険料で特に差が出やすいのが車両保険です。
アルファードは車両価格が高いモデルも多いため、車両保険を付けるかどうかで年間保険料が大きく変わることがあります。
車両保険ありは高くなりやすい
車両保険は、事故などで自分のアルファードが損害を受けた場合に備える補償です。
契約内容によっては、車同士の事故だけでなく、盗難、いたずら、飛び石、自然災害などが補償対象になる場合があります。
一方で、車両保険を付ければ、その分だけ保険料は上がりやすくなります。
特に購入価格が高い新しいアルファードでは、設定する車両保険金額も大きくなりやすいため、見積もりを取ったときに「思っていたより高い」と感じるかもしれません。
一般型と限定型を比較する
車両保険には、幅広い事故を補償するタイプと、補償する事故をある程度限定したタイプがあります。
一般的に補償範囲が広いタイプほど保険料は上がりやすく、限定タイプなら保険料を抑えられることがあります。
ただし、限定タイプでは電柱やガードレールなどへの単独事故が対象外になる商品もあります。
名前だけを見て決めず、「何が補償されて、何が補償されないのか」を確認してください。
免責金額も確認する
車両保険では、事故時に契約者自身が負担する免責金額を設定する商品があります。
例えば、小さな修理であれば一定額までは自分で支払い、それを超えた部分について保険を利用するという考え方です。
免責金額を変えることで保険料が変わる場合があります。
ただし、免責を大きくすれば事故時の自己負担も増えます。「保険料が安くなるから」という理由だけで決めないようにしましょう。
私は車両保険を付けていない
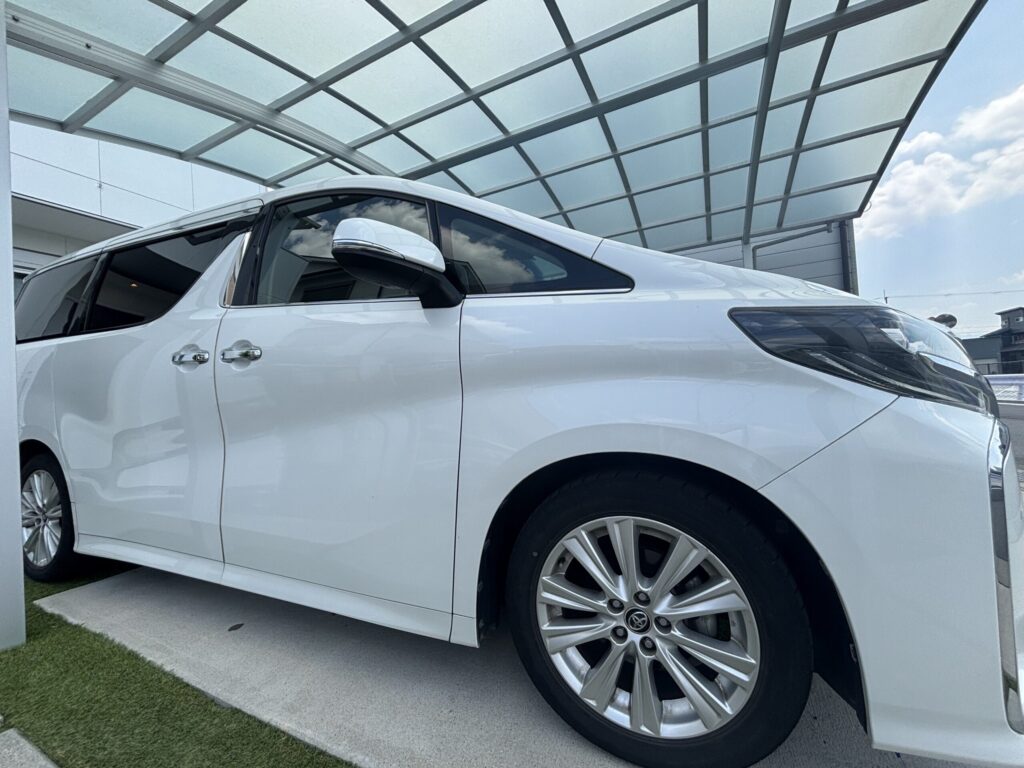
私が所有している白い30系後期アルファード。保険は車両価値や家計とのバランスを考えて決めています。
私は白い30系後期アルファードに乗っていますが、車両保険を付けると年間保険料がかなり高くなるため、現在は付けていません。
その分、運転ではかなり気を付けています。
ただし、「安全運転をするから車両保険はいらない」という意味ではありません。
どれだけ注意していても事故や盗難、自然災害などを完全に避けることはできません。
私の場合は、現在の車両価値、保険料、万が一損害が出たときに自分で負担できる金額を考えて決めています。
新車や高額な40系を購入した場合なら、私自身も同じ判断をするとは限りません。
 ヒロ
30系と40系の保険の考え方
30系と40系では、年式や中古車価格、車両保険金額などが異なるため、保険の考え方も変わってきます。
単純に「40系だから保険料が○万円高い」とは言えませんが、車両価値の違いは車両保険を検討するときの大きなポイントです。
40系は車両価値も確認する
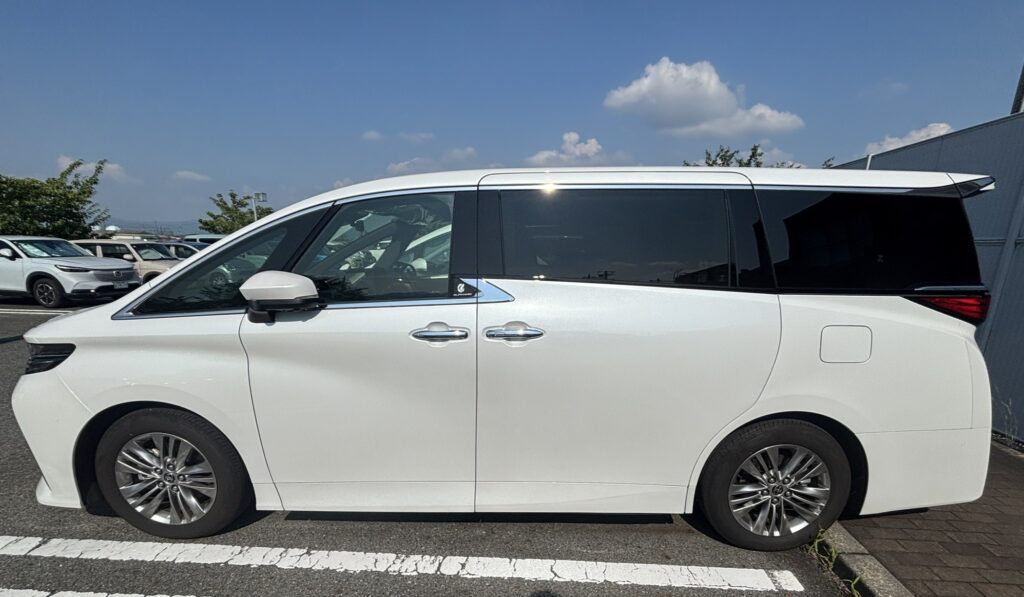
現行40系アルファード。高額な車両では車両保険を含めた維持費も購入前に確認しておきたいところです。
現行40系アルファードは、2026年6月改良後のメーカー希望小売価格で559万9,000円から1,069万9,700円まであります。
さらにメーカーオプションや販売店オプションを付ければ、支払総額は上がります。
そのため40系を新車や高年式中古車で購入するなら、「保険料を少しでも安くしたい」という視点だけではなく、万が一車を失ったときに自分で買い直せるかも考えたいところです。
特にローンが多く残っている段階では、事故で車を失ったうえに支払いだけが残る状況も考えておく必要があります。
どこまで車両保険を付けるべきかは、車両価格、ローン残高、預貯金なども合わせて判断してください。
30系は現在の価値も見る
30系は年式やグレード、走行距離によって中古車価値の幅がかなり大きくなっています。
車両保険を検討するときも、購入時の価格ではなく現在の車両価値を意識する必要があります。
例えば、車両価値に対して年間の車両保険料が大きい場合は、補償範囲や免責金額を見直す選択肢も出てきます。
反対に、まだ中古車価値が高く、事故や盗難で失ったときに自費で買い直すのが難しいなら、車両保険を残す考え方もあります。
ここは正解が一つではありません。
車両保険を考えるときの3つのポイント
現在の車両価値、年間の追加保険料、万が一の損害を自分で負担できるか。この3つを並べて判断すると考えやすくなります。
保険料を抑える見直し方
自動車保険を安くしたいときに、いきなり補償を削る必要はありません。
まずは現在の契約条件を確認し、同じ条件で複数社の保険料を比べてみましょう。
同じ補償条件で比較する
保険会社を比較するときに一番大切なのは、条件をそろえることです。
片方は車両保険あり、もう片方は車両保険なしでは、当然ながら保険料に差が出ます。
対人賠償、対物賠償、人身傷害、車両保険、免責金額、運転者範囲、年齢条件、年間走行距離などをできるだけ同じにして比べてください。
そうすれば、「補償を減らしたから安い」のか「同じ補償でも保険会社によって違う」のかが分かります。
運転者の範囲を確認する
昔は家族の誰かが運転していたものの、現在は自分と配偶者しか運転しないという家庭もあると思います。
そうした場合は、現在の運転者範囲が必要以上に広くなっていないか確認してみましょう。
ただし、子どもや親族がたまに運転するなら注意が必要です。
保険料だけを優先して対象から外してしまうと、実際に事故が起きたときに困ります。
重複している特約を確認する
自動車保険の特約の中には、ほかの車の保険や家族の契約などと補償が重なるケースがあります。
例えば、複数台の車を所有している家庭では、それぞれに同じような特約を付ける必要があるのか確認する価値があります。
ただし、特約ごとに対象者や補償範囲が異なるため、自己判断だけで外すのは避けてください。
保険会社や代理店へ「家族のほかの契約と重複していませんか」と確認するのが確実です。
車両保険の内容を見直す
車両保険を付けている場合は、補償範囲や免責金額を確認します。
現在のアルファードの価値に対して、どの程度の補償が必要なのかを考えてみてください。
特に長く同じ車に乗っている場合、加入した当初と現在では車の価値や自分の家計状況が変わっていることがあります。
毎年同じ内容で自動更新するのではなく、更新時に一度確認するだけでも違います。
保険会社を比較する
条件を見直しても、結局どこの保険会社が安いのかは実際に見積もらなければ分かりません。
保険料の計算方法や割引制度は保険会社ごとに異なるためです。
現在加入している保険会社から更新案内が届いたら、その金額だけで更新を決めず、ほかの会社も同条件で見積もってみるといいですよ。
更新前に一度比較してみる
保険スクエアbang!では、複数の保険会社へ自動車保険の見積もりをまとめて依頼できます。見積もり自体は無料なので、現在の保険料と比較する材料として使えます。
一括見積もりの比較手順
一括見積もりを使う場合も、ただ一番安い金額を選べばいいわけではありません。
アルファードのように車両価格が高い車では、補償内容も一緒に比べてください。
必要な情報を準備する
現在すでに自動車保険へ加入しているなら、保険証券や現在の契約内容が分かるものを準備しておくと入力しやすくなります。
車については車検証があると、型式や初度登録年月などを確認できます。
免許証の情報が必要になる場合もあるため、手元に準備しておきましょう。
現在の保険内容を見ながら入力すれば、条件をそろえやすくなります。
保険料だけを見ない
複数社の見積もりが出たら、まず年間保険料を確認したくなると思います。
ただ、その横にある補償内容も必ず確認してください。
年間1万円安くても、車両保険や人身傷害の条件が違えば単純比較はできません。
ロードサービスや特約なども保険会社ごとに内容が異なる場合があります。
金額、補償範囲、事故時の自己負担額をセットで見るのがポイントです。
更新前に余裕を持って比べる
自動車保険の更新直前になって慌てて比較すると、「もう時間がないから今のままでいいか」となりやすいです。
更新案内が届いたら、そのタイミングで現在の補償内容を確認してみてください。
特に、車を買い替えた、運転する家族が変わった、年間走行距離が変わった、子どもが独立したといった変化があれば見直す機会です。
ヒロ維持費全体で保険を考える
アルファードは保険料だけで維持費が決まる車ではありません。
燃料代、自動車税、重量税、車検、タイヤ、オイルなどもかかります。
そのため、「保険を年間2万円安くする」だけを見るより、年間維持費全体で家計に無理がないか確認する方が大切です。
燃料代も年間では大きい
私は30系後期の2.5Lガソリン車に乗っていますが、長期間の平均燃費はメーター表示で7.9km/Lです。
ガソリン代も年間で考えると大きな維持費になります。
現行40系ではガソリン車とHEVで燃費が大きく違うため、購入前なら保険だけではなく燃料代まで含めて見ておきたいところです。
実際の燃費については、アルファードの実燃費を市街地と高速道路で比較した記事で詳しく紹介しています。
購入時は乗り出し総額を見る
新車のアルファードを購入する場合、車両本体価格だけでは乗り出せません。
税金、自賠責保険、登録費用、オプションなどが加わります。それに加えて任意保険も必要です。
特に40系は車両本体だけでも高額になるため、「車は買えたけれど毎年の維持が苦しい」とならないようにしておきたいですよね。
購入時の総額については、アルファードの見積もりと乗り出し総額の考え方も参考にしてください。
保険料だけで車を選ばない
ガソリン、HEV、PHEVなどによって車両価格は違いますが、任意保険料だけでパワートレインを選ぶ必要はありません。
燃料代、購入価格、税金、保険、将来の売却額まで含めた総額で考える方が現実的です。
ガソリンとHEVの違いについては、アルファードのガソリン車とハイブリッド車の比較でも詳しく解説しています。
アルファード保険料のよくある疑問
最後に、アルファードの自動車保険を検討している方から出やすい疑問をまとめます。
アルファードの保険料に関するよくある質問(FAQ)
Q1. アルファードの任意保険はいくらですか?
A. アルファードだけの一律の保険料はありません。年齢、等級、型式、運転者の範囲、使用目的、年間走行距離、車両保険などによって変わります。維持費を試算する場合は年間10万~20万円程度を仮置きする方法がありますが、市場平均を示す金額ではありません。実際の金額は自分の条件で見積もって確認してください。
Q2. アルファードに車両保険は必要ですか?
A. 車両価値、年間保険料、ローン残高、万が一の損害を自分で負担できるかによって判断が変わります。新車や高額な40系では車両を失った場合の負担が大きいため、車両保険の必要性を慎重に検討してください。補償範囲を限定するタイプや免責金額を設定する方法もあります。
Q3. 30系と40系では保険料が違いますか?
A. 違う場合があります。ただし世代だけで決まるわけではありません。自動車保険では型式別料率クラスが使われるほか、車両保険金額や契約者の年齢、等級などでも変わります。同条件の見積もりで確認するのが確実です。
Q4. 車両保険を外せば保険料は安くなりますか?
A. 一般的には車両保険を外すことで保険料は下がります。ただし事故、盗難、自然災害などで自分の車に損害が出た場合の負担が大きくなる可能性があります。保険料だけで決めず、現在の車両価値と自己負担できる金額を確認してください。
Q5. 自動車保険を安くするにはどうすればいいですか?
A. まず現在の補償内容を確認し、運転者の範囲、年齢条件、車両保険、免責金額、特約などが現在の使い方に合っているか確認しましょう。そのうえで同じ補償条件を使って複数社から見積もりを取り、保険料と補償内容を比較する方法が分かりやすいです。
まとめ
アルファードの任意保険料は、車種だけで決まるものではありません。
- 年齢や等級で保険料は変わる
- 型式別料率クラスも影響する
- 車両保険の有無で差が出やすい
- 運転者の範囲や使用目的も確認する
- 補償条件をそろえて複数社を比較する
年間10万~20万円程度を維持費計算の仮の目安にすることはできますが、これはアルファードの平均保険料ではありません。
私の30系後期アルファードでは、車両保険を付けると保険料がかなり高くなるため現在は付けていません。ただ、40系の新車や高額な中古車なら、車両保険を付ける価値は変わってきます。
大切なのは、保険料だけを安くすることではなく、自分に必要な補償を残した状態で安い保険を探すことです。
今の保険料が高いのか気になるなら、まずは現在の契約と同じ条件で複数社を比べてみてください。
保険会社によって補償内容、引受条件、特約などは異なります。正確な情報は各保険会社やサービスの公式サイトをご確認ください。契約内容について判断に迷う場合は、保険会社や保険代理店などの専門家へ相談してください。